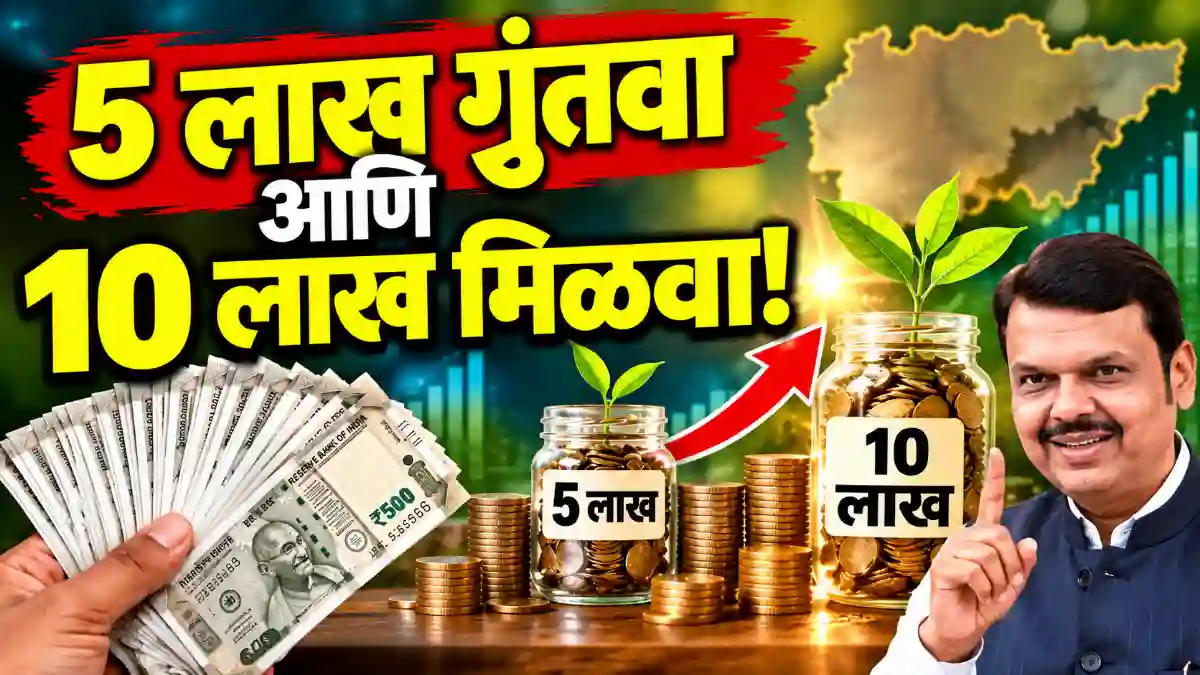
आDouble Your Money : जकाल अनेकांना आपले पैसे कसे वाढवायचे याचा विचार सतावत असतो. विशेषतः ५ लाख रुपये गुंतवून ते १० लाख कसे करतील, हे जाणून घ्यायचे असते. बाजारपेठेत अनेक योजना आहेत, पण काही योजनांमध्ये पैसे दुप्पट होण्याची शक्यता अधिक आहे. येथे दोन मुख्य आणि व्यावहारिक पर्याय पाहूया – एक सुरक्षित सरकारी योजना आणि दुसरा दीर्घकालीन वाढ देणारा पर्याय.
१. किसान विकास पत्र (Kisan Vikas Patra – KVP)
ही पोस्ट ऑफिसची लोकप्रिय योजना आहे. यात गुंतवलेली रक्कम निश्चित कालावधीत दुप्पट होते.
- व्याजदर: सध्या सुमारे ७.५% वार्षिक (चक्रवाढ).
- कालावधी: साधारण ११५ महिने (सुमारे ९ वर्षे ७ महिने) नंतर पैसे दुप्पट होतात.
- कसे काम करते: ५ लाख रुपये गुंतवल्यास मॅच्युरिटीवर सुमारे १० लाख रुपये मिळतात.
- फायदे: सरकारी हमी, सुरक्षित, किमान गुंतवणूक १००० रुपये, कमाल मर्यादा नाही. पोस्ट ऑफिस किंवा अधिकृत बँकेत सहज खाते उघडता येते.
- लक्षात ठेवा: व्याज पूर्णपणे करपात्र आहे. लॉक-इन कालावधी असतो, पण गरज पडल्यास काही अटींवर आधी काढता येते.
ही योजना जोखीम टाळणाऱ्या आणि निश्चित परतावा हव्या असणाऱ्या गुंतवणूकदारांसाठी उत्तम आहे.
२. इक्विटी म्युच्युअल फंड (SIP किंवा एकरकमी)
शेअर बाजार आधारित म्युच्युअल फंड दीर्घकाळात चांगला परतावा देऊ शकतात. ऐतिहासिकदृष्ट्या चांगल्या इक्विटी फंडांनी १२-१५% वार्षिक परतावा दिला आहे.
- कसे दुप्पट होते: रूल ऑफ ७२ नुसार १२% परताव्यावर सुमारे ६ वर्षांत पैसे दुप्पट होऊ शकतात. १५% परताव्यावर आणखी कमी काळ लागतो.
- उदाहरण: ५ लाख रुपये एकरकमी किंवा SIP द्वारे गुंतवल्यास ७-१० वर्षांत १० लाख किंवा त्याहून अधिक होण्याची शक्यता आहे (बाजार परिस्थितीनुसार).
- फायदे: लवचिकता, व्यावसायिक व्यवस्थापन, विविध कंपन्यांमध्ये गुंतवणूक. SIP सुरू केल्यास नियमित गुंतवणूक सोपे होते.
- जोखीम: शेअर बाजारातील चढ-उतारांमुळे अल्पकालावधीत नुकसान होऊ शकते. दीर्घकाळ (५ वर्षे+) गुंतवणूक ठेवणे आवश्यक.
लार्ज कॅप, फ्लेक्सी कॅप किंवा इंडेक्स फंड निवडणे नवशिक्यांसाठी योग्य ठरू शकते. SEBI नोंदणीकृत फंडच निवडा.
महत्त्वाच्या गोष्टी लक्षात ठेवा
- जोखीम आणि वेळ: KVP मध्ये जोखीम कमी आणि निश्चितता जास्त. म्युच्युअल फंडमध्ये जोखीम जास्त पण संभाव्य परतावाही जास्त.
- कर: दोन्ही पर्यायांमध्ये कर नियम लागू होतात. म्युच्युअल फंडात दीर्घकालीन भांडवली नफा कर नियमांनुसार.
- वैयक्तिक गरज: आपले वय, जोखीम क्षमता आणि आर्थिक उद्दिष्टे लक्षात घेऊनच गुंतवणूक करा. आर्थिक सल्लागाराचा सल्ला घ्या.
- विविधीकरण: सर्व पैसे एकाच ठिकाणी न ठेवता दोन्ही पर्यायांमध्ये विभागून गुंतवणूक करणे अधिक सुरक्षित.
५ लाख रुपये दुप्पट करणे शक्य आहे, पण त्यासाठी संयम, योग्य योजना निवड आणि दीर्घकालीन दृष्टिकोन आवश्यक आहे. आजच आपल्या आर्थिक उद्दिष्टांनुसार पावले उचला आणि भविष्यासाठी मजबूत पाया तयार करा. अधिक माहितीसाठी पोस्ट ऑफिस, म्युच्युअल फंड अॅप किंवा प्रमाणित सल्लागाराशी संपर्क साधा.